Inflacja systematycznie obniża wartość naszych oszczędności, zmuszając do poszukiwania skutecznych metod ochrony zgromadzonych środków. Obligacje skarbowe indeksowane inflacją stanowią jedno z najbezpieczniejszych rozwiązań dostępnych na polskim rynku finansowym. Emisje te oferują ochronę kapitału przed spadkiem siły nabywczej pieniądza przy jednoczesnej gwarancji państwa.
W okresie wysokiej inflacji tradycyjne konta oszczędnościowe przestają spełniać swoją funkcję. Oprocentowanie rzadko dorównuje wzrostowi cen. Obligacje indeksowane inflacją rozwiązują ten problem poprzez mechanizm waloryzacji kapitału.
Ten artykuł wyjaśnia wszystkie aspekty inwestowania w obligacje skarbowe indeksowane. Poznasz miejsca zakupu, procedury transakcji oraz szczegółowe różnice między poszczególnymi seriami. Otrzymasz praktyczną wiedzę potrzebną do podjęcia świadomej decyzji inwestycyjnej.
Czym są obligacje skarbowe indeksowane inflacją i jak chronią kapitał przed utratą wartości
Obligacje skarbowe indeksowane inflacją to dłużne papiery wartościowe emitowane przez Ministerstwo Finansów. Oferują one oprocentowanie składające się z dwóch elementów: stałej marży oraz zmiennej części powiązanej ze wskaźnikiem inflacji. Mechanizm ten zapewnia realną ochronę wartości zainwestowanych środków.
Kapitał inwestora ulega waloryzacji zgodnie z oficjalnym wskaźnikiem CPI publikowanym przez Główny Urząd Statystyczny. W przypadku inflacji na poziomie 5% rocznie wartość nominalna obligacji wzrasta dokładnie o tę samą wartość. Dodatkowo inwestor otrzymuje odsetki naliczane od już zwaloryzowanej kwoty.
Obligacje indeksowane inflacją różnią się od tradycyjnych papierów wartościowych skarbu państwa stałym oprocentowaniem. Standardowe obligacje oferują ustalone z góry odsetki niezależne od zmiany cen. W okresach wysokiej inflacji realna wartość zysków z takich inwestycji spada, podczas gdy obligacje indeksowane utrzymują siłę nabywczą kapitału.
Bezpieczeństwo inwestycji gwarantuje państwo polskie. Ryzyko niewypłacalności emitenta jest praktycznie zerowe. Ministerstwo Finansów zawsze dotrzymuje zobowiązań wobec posiadaczy obligacji skarbowych. Historia polskiego rynku finansowego nie odnotowała przypadku niewypłacenia należności przez skarb państwa.
Dostępne serie obligacji indeksowanych oferują różne okresy oszczędzania. Inwestorzy mogą wybierać między wariantami dwuletnimi, czteroletnimi i dziesięcioletnimi. Każda seria charakteryzuje się odmiennym profilem oprocentowania i mechanizmem naliczania odsetek. Dłuższe okresy inwestycji zazwyczaj oferują wyższą marżę ponad inflację.
Mechanizm waloryzacji działa automatycznie bez konieczności podejmowania dodatkowych działań przez inwestora. Co miesiąc lub co kwartał następuje aktualizacja wartości obligacji zgodnie z najnowszymi danymi o inflacji. Odsetki wypłacane są regularnie na wskazany rachunek bankowy. System jest przejrzysty i zrozumiały dla osób bez specjalistycznej wiedzy finansowej.
Minimalna kwota inwestycji wynosi zazwyczaj 100 złotych, co czyni ten instrument dostępnym dla szerokiego grona oszczędzających. Brak górnego limitu zakupu pozwala na ulokowanie znacznych środków. Płynność zapewnia możliwość wcześniejszego wykupu przed terminem zapadalności bez utraty narosłych odsetek.
Obligacje skarbu państwa indeksowane inflacją oferują podatkowo korzystne warunki. Odsetki podlegają 19% podatkowi od zysków kapitałowych zwanego potocznie podatkiem Belki. W przypadku przedterminowego wykupu po upływie okresu pierwszego roku nie ma kary finansowej ani utraty części odsetek.
Dostępne rodzaje obligacji skarbowych indeksowanych inflacją na polskim rynku
Ministerstwo Finansów oferuje kilka serii obligacji indeksowanych inflacją dostosowanych do różnych strategii inwestycyjnych. Każda seria charakteryzuje się unikalnym okresem oszczędzania oraz mechanizmem naliczania odsetek. Wybór odpowiedniej serii zależy od horyzontu czasowego inwestycji oraz oczekiwań dotyczących płynności środków.
Obligacje dwuletnie oznaczone symbolem EDO stanowią najbardziej krótkoterminową opcję. Oprocentowanie w pierwszym roku składa się ze stałej marży ponad inflację ustalanej przy emisji. W kolejnych latach marża może ulegać zmianie zgodnie z warunkami emisji. Odsetki wypłacane są co miesiąc, co zapewnia regularny przepływ środków.
Seria czteroletnia COI cieszy się największą popularnością wśród inwestorów indywidualnych. Obligacje czteroletnie oferują wyższą marżę niż wariant dwuletni przy zachowaniu umiarkowanego okresu związania kapitału. Oprocentowanie w pierwszym roku wynosi zazwyczaj inflację powiększoną o stałą marżę określoną w warunkach emisji. W kolejnych latach marża może być modyfikowana przez emitenta.
Obligacje dziesięcioletnie ROR przeznaczone są dla inwestorów z długim horyzontem czasowym. Oferują najwyższą marżę ponad inflację spośród wszystkich serii indeksowanych. Mechanizm oprocentowania przewiduje stałą marżę przez cały okres trwania inwestycji. Odsetki kapitalizowane są rocznie, co zwiększa efekt procentu składanego.
| Seria obligacji | Okres oszczędzania | Oprocentowanie pierwszego roku | Oprocentowanie kolejnych lat | Częstotliwość wypłat |
| EDO (dwuletnie) | 2 lata | Inflacja + stała marża | Inflacja + zmienna marża | Miesięczna |
| COI (czteroletnie) | 4 lata | Inflacja + stała marża | Inflacja + zmienna marża | Miesięczna |
| ROR (dziesięcioletnie) | 10 lat | Inflacja + stała marża | Inflacja + stała marża | Roczna kapitalizacja |
Obligacje rodzinne stanowią specjalną kategorię dostępną wyłącznie dla osób posiadających numer PESEL dziecka. Seria ROS oferuje preferencyjne warunki dla rodzin z dziećmi. Oprocentowanie przewyższa standardowe serie obligacji indeksowanych. Mechanizm waloryzacji działa identycznie jak w przypadku pozostałych emisji.
Wybór odpowiedniej serii obligacji powinien uwzględniać osobiste potrzeby finansowe. Inwestorzy planujący krótkoterminowe oszczędzanie wybierają serie dwuletnie lub czteroletnie. Osoby budujące kapitał emerytalny preferują obligacje dziesięcioletnie. Rodziny z dziećmi powinny rozważyć obligacje rodzinne oferujące korzystniejsze warunki.
Każda seria obligacji skarbowych indeksowanych gwarantuje ochronę przed inflacją. Różnice dotyczą głównie okresu inwestycji oraz wysokości marży ponad wskaźnik CPI. Wszystkie serie charakteryzują się pełną gwarancją państwa i możliwością wcześniejszego wykupu bez ponoszenia kar po pierwszym roku oszczędzania.
Jak działa mechanizm oprocentowania obligacji indeksowanych inflacją w praktyce
Mechanizm oprocentowania obligacji indeksowanych inflacją składa się z dwóch głównych komponentów działających równocześnie. Pierwszy element to waloryzacja kapitału zgodnie z oficjalnym wskaźnikiem inflacji publikowanym przez GUS. Drugi komponent stanowi stała marża naliczana od zwaloryzowanej wartości obligacji.
W pierwszym roku oszczędzania oprocentowanie obligacji jest dokładnie znane w momencie zakupu. Emitent określa konkretną wartość marży ponad inflację obowiązującą przez pierwsze dwanaście miesięcy. Przykładowo przy marży 1,5% i inflacji 5% całkowite oprocentowanie wynosi 6,5% w skali roku.
Kolejne lata charakteryzują się zmienną marżą dostosowaną przez Ministerstwo Finansów do aktualnych warunków rynkowych. Marża nie może jednak spaść poniżej poziomu określonego w warunkach emisji. W przypadku obligacji dziesięcioletnich ROR marża pozostaje stała przez cały okres trwania inwestycji, co zapewnia większą przewidywalność zysków.
Waloryzacja kapitału następuje automatycznie w oparciu o wskaźnik CPI publikowany miesięcznie przez Główny Urząd Statystyczny. Jeśli inflacja w danym miesiącu wyniosła 0,5%, wartość nominalna obligacji wzrasta o dokładnie tę samą wartość. Odsetki naliczane są następnie od już powiększonej kwoty, co potęguje efekt ochrony przed inflacją.
Przykładowe obliczenie dla inwestycji 10000 złotych w obligacje czteroletnie przy inflacji 5% i marży 1,5% ilustruje mechanizm działania. Po pierwszym roku kapitał wzrasta do 10650 złotych poprzez waloryzację o 500 złotych i naliczenie marży 150 złotych. W kolejnym roku odsetki naliczane są już od kwoty 10650 złotych.
Wypłata odsetek następuje zgodnie z harmonogramem określonym dla danej serii obligacji. Serie dwuletnie i czteroletnie oferują miesięczne wypłaty, co zapewnia regularny przepływ środków pieniężnych. Obligacje dziesięcioletnie stosują roczną kapitalizację odsetek, co maksymalizuje efekt procentu składanego.
W przypadku deflacji mechanizm oprocentowania działa asymetrycznie. Wartość nominalna obligacji nie ulega obniżeniu poniżej kwoty pierwotnie zainwestowanej. Inwestor zachowuje przynajmniej kapitał początkowy powiększony o naliczone marże. System ten chroni przed utratą wartości w każdych warunkach ekonomicznych.
Podatek od zysków kapitałowych pobierany jest automatycznie przy każdej wypłacie odsetek. Stawka 19% zwana podatkiem Belki dotyczy wyłącznie naliczonych odsetek, nie kapitału. W przypadku obligacji z miesięczną wypłatą inwestor otrzymuje na konto już kwotę pomniejszoną o podatek.
Gdzie i jak kupić obligacje skarbowe indeksowane inflacją – wszystkie dostępne kanały
Zakup obligacji skarbowych indeksowanych inflacją jest możliwy przez trzy główne kanały dystrybucji oferowane przez Ministerstwo Finansów. Każda metoda charakteryzuje się odmiennymi procedurami i wymogami, dostosowanymi do różnych preferencji inwestorów. Wybór odpowiedniego kanału zależy od indywidualnych potrzeb oraz poziomu komfortu w korzystaniu z nowoczesnych technologii.
Portal internetowy obligacjeskarbowe.pl stanowi najpopularniejszy sposób zakupu dostępny całodobowo z dowolnego miejsca. System wymaga jednorazowej rejestracji z użyciem profilu zaufanego ePUAP lub kwalifikowanego podpisu elektronicznego. Po aktywacji konta inwestor otrzymuje pełny dostęp do wszystkich dostępnych serii obligacji oraz historii transakcji.
Oddziały PKO Banku Polskiego obsługują sprzedaż obligacji skarbowych w tradycyjnej formie bezpośredniej. Procedura wymaga osobistej wizyty w placówce bankowej z dokumentem tożsamości. Pracownik banku pomaga wypełnić formularz zakupu oraz doradza w wyborze odpowiedniej serii obligacji. Metoda ta jest preferowana przez osoby ceniące bezpośredni kontakt oraz profesjonalne doradztwo.
Placówki Poczty Polskiej oferują usługę zakupu obligacji w wybranych lokalizacjach na terenie całego kraju. Dostępność tego kanału jest szczególnie istotna w mniejszych miejscowościach bez oddziałów PKO BP. Procedura zakupu przebiega analogicznie jak w banku, wymagając dokumentu tożsamości oraz wypełnienia formularza zamówienia.
Procedura zakupu przez internet rozpoczyna się od zalogowania na platformie obligacjeskarbowe.pl przy użyciu profilu zaufanego. Po weryfikacji tożsamości inwestor wybiera interesującą serię obligacji oraz określa kwotę zakupu. System automatycznie generuje numer rachunku do przelewu oraz termin realizacji płatności.
Wpłata środków na dedykowany rachunek należy do jednego z najprostszych etapów procesu. System bankowy automatycznie rozpoznaje numer konta oraz przypisuje przelew do konkretnej osoby. Po zaksięgowaniu środków obligacje zostają zapisane na rachunku inwestora w ciągu jednego dnia roboczego.
Minimalna kwota zakupu wynosi 100 złotych dla większości serii obligacji indeksowanych. Kolejne zakupy mogą być realizowane w wielokrotnościach 100 złotych bez określonego górnego limitu. Możliwe jest jednoczesne posiadanie obligacji różnych serii oraz dokupowanie kolejnych transz w dowolnym momencie.
Weryfikacja tożsamości stanowi kluczowy element procesu zapewniający bezpieczeństwo transakcji. Zakup przez internet wymaga profilu zaufanego ePUAP lub kwalifikowanego podpisu elektronicznego. W placówkach stacjonarnych weryfikacja odbywa się na podstawie dokumentu tożsamości ze zdjęciem.
Potwierdzenie zakupu obligacji następuje poprzez wygenerowanie certyfikatu dostępnego w panelu inwestora. Dokument zawiera szczegółowe informacje o nabytych papierach wartościowych, oprocentowaniu oraz terminie wykupu. Certyfikat stanowi dowód własności obligacji i powinien być przechowywany przez cały okres inwestycji.
Jak kupić obligacje indeksowane inflacją – szczegółowy przewodnik krok po kroku
Proces zakupu obligacji skarbowych indeksowanych inflacją składa się z kilku logicznych etapów wykonywanych sekwencyjnie. Całość procedury zajmuje zazwyczaj od kilku minut przy zakupie online do około godziny w przypadku wizyty w placówce stacjonarnej. Poniższy przewodnik szczegółowo opisuje każdy krok niezbędny do skutecznego zrealizowania inwestycji.
Krok pierwszy polega na utworzeniu konta inwestora na platformie obligacjeskarbowe.pl dla osób wybierających kanał internetowy. Rejestracja wymaga posiadania profilu zaufanego ePUAP lub kwalifikowanego podpisu elektronicznego. System przeprowadza użytkownika przez proces aktywacji konta, weryfikując tożsamość oraz przydzielając indywidualny numer rachunku.
Drugi etap obejmuje wybór odpowiedniej serii obligacji dostosowanej do indywidualnych potrzeb inwestycyjnych. Portal obligacjeskarbowe.pl prezentuje aktualne warunki emisji wszystkich dostępnych serii wraz z kalkulatorami oprocentowania. Inwestor analizuje parametry poszczególnych wariantów oraz podejmuje decyzję o wyborze konkretnej serii.
Trzeci krok to określenie kwoty inwestycji z zachowaniem minimalnego progu 100 złotych. System automatycznie przelicza wartość obligacji oraz prezentuje spodziewane oprocentowanie w pierwszym roku oszczędzania. Kalkulator pokazuje również przybliżone wartości odsetek przy założeniu różnych scenariuszy inflacyjnych.
Czwarty etap polega na potwierdzeniu zamówienia oraz wygenerowaniu danych do przelewu. System tworzy unikalny numer rachunku bankowego powiązany z konkretną transakcją. Inwestor otrzymuje szczegółowe instrukcje dotyczące tytułu przelewu oraz terminu realizacji płatności.
Piąty krok wymaga wykonania przelewu bankowego na wskazany rachunek w określonym terminie. Większość banków obsługuje przelewy natychmiastowe, co przyspiesza proces realizacji zakupu. Tytuł przelewu musi dokładnie odpowiadać wskazaniom systemowym dla prawidłowego rozpoznania płatności.
Szósty etap następuje automatycznie po zaksięgowaniu środków na rachunku Ministerstwa Finansów. System zapisuje obligacje na koncie inwestora w ciągu jednego dnia roboczego od momentu wpływu płatności. Powiadomienie o zakończeniu transakcji dociera na adres email podany podczas rejestracji.
Siódmy krok polega na weryfikacji zakupu poprzez panel inwestora na platformie obligacjeskarbowe.pl. System prezentuje szczegółowe informacje o nabytych obligacjach, oprocentowaniu oraz harmonogramie wypłat. Inwestor może pobrać certyfikat obligacji stanowiący dowód własności papierów wartościowych.
Ósmy i ostatni etap dotyczy oczekiwania na pierwsze wypłaty odsetek zgodnie z harmonogramem danej serii. Środki trafiają automatycznie na wskazany rachunek bankowy bez konieczności podejmowania dodatkowych działań. System podatkowy automatycznie potrąca 19% podatek Belki od naliczonych odsetek.
Alternatywna procedura zakupu w placówce PKO Banku Polskiego lub Poczty Polskiej upraszcza niektóre etapy. Inwestor zgłasza się osobiście z dokumentem tożsamości oraz środkami do zainwestowania. Pracownik placówki przeprowadza przez proces wyboru serii oraz wypełnienia formularza zamówienia. Wpłata środków następuje od razu w kasie, a certyfikat obligacji wydawany jest natychmiast.
Weryfikacja statusu inwestycji jest możliwa w dowolnym momencie przez panel internetowy. System prezentuje aktualną wartość portfela obligacji po uwzględnieniu waloryzacji inflacyjnej. Inwestor może również sprawdzić historię wypłaconych odsetek oraz zaplanować przyszłe transakcje zakupu kolejnych serii.
Czym różnią się obligacje indeksowane od innych form oszczędzania i inwestowania
Obligacje skarbowe indeksowane inflacją zajmują unikalne miejsce w spektrum produktów finansowych dostępnych dla polskich inwestorów. Charakteryzują się specyficzną kombinacją bezpieczeństwa kapitału oraz ochrony przed inflacją, której nie oferują inne popularne formy lokowania oszczędności. Zrozumienie kluczowych różnic pomaga w podjęciu optymalnej decyzji inwestycyjnej dostosowanej do indywidualnych celów finansowych.
Konta oszczędnościowe oferowane przez banki stanowią najbardziej bezpośrednią alternatywę dla obligacji indeksowanych. Główna różnica dotyczy mechanizmu oprocentowania – konta oferują stałe odsetki niezależne od inflacji. W okresach wysokiej inflacji realna wartość oszczędności na koncie systematycznie maleje pomimo formalnego przyrostu kwoty nominalnej.
Obligacje skarbowe o stałym oprocentowaniu różnią się od wariantów indeksowanych brakiem mechanizmu waloryzacji kapitału. Serie takie jak TOS czy DOS oferują z góry określone odsetki przez cały okres trwania inwestycji. W przypadku nieoczekiwanego wzrostu inflacji inwestor ponosi stratę w kategoriach realnej wartości kapitału.
Lokaty terminowe bankowe zapewniają gwarancję kapitału do wysokości objętej systemem gwarantowania depozytów. Oprocentowanie jest zazwyczaj wyższe niż na kontach oszczędnościowych, ale pozostaje stałe i niezależne od inflacji. Wcześniejsze zerwanie lokaty wiąże się z utratą części lub całości narosłych odsetek, podczas gdy obligacje indeksowane pozwalają na wykup po roku bez kar.
| Forma oszczędzania | Ochrona przed inflacją | Gwarancja kapitału | Płynność | Minimalny wkład | Opodatkowanie |
| Obligacje indeksowane inflacją | Pełna waloryzacja | Gwarancja państwa | Wykup po roku | 100 zł | 19% podatku Belki |
| Konta oszczędnościowe | Brak | Do 100 000 euro | Natychmiastowa | Zmienny | 19% podatku Belki |
| Lokaty terminowe | Brak | Do 100 000 euro | Kary za wcześniejsze zerwanie | 500-1000 zł | 19% podatku Belki |
| Obligacje stałoprocentowe | Brak | Gwarancja państwa | Wykup po roku | 100 zł | 19% podatku Belki |
Fundusze inwestycyjne oferują potencjalnie wyższe zyski niż obligacje indeksowane, ale wiążą się z istotnym ryzykiem straty kapitału. Wartość jednostek uczestnictwa podlega wahaniom rynkowym niezależnym od woli inwestora. W przeciwieństwie do obligacji fundusze nie gwarantują zwrotu zainwestowanego kapitału ani ochrony przed inflacją.
Inwestycje w akcje spółek giełdowych charakteryzują się najwyższym potencjałem zysku wśród powszechnie dostępnych instrumentów finansowych. Jednocześnie niosą znaczące ryzyko straty, szczególnie w krótkim horyzoncie czasowym. Obligacje indeksowane oferują przewidywalne wyniki przy zerowym ryzyku utraty kapitału, co czyni je odpowiednimi dla inwestorów konserwatywnych.
Nieruchomości jako forma inwestycji wymagają znacznie wyższego kapitału początkowego niż obligacje skarbowe. Płynność tego rynku jest niska – sprzedaż mieszkania trwa zazwyczaj kilka miesięcy. Obligacje indeksowane można wykupić w ciągu kilku dni roboczych po upływie pierwszego roku, zachowując pełną wartość wraz z odsetkami.
Kryptowaluty stanowią najbardziej spekulacyjną formę alokacji kapitału o ekstremalnie wysokiej zmienności. Brak jakiejkolwiek gwarancji wartości oraz regulacji prawnych czyni je nieodpowiednimi dla oszczędzania długoterminowego. Obligacje indeksowane zapewniają przeciwieństwo – maksymalne bezpieczeństwo przy gwarantowanej ochronie przed inflacją.
Podatek od zysków kapitałowych w wysokości 19% dotyczy wszystkich form oszczędzania generujących odsetki lub zyski. Mechanizm poboru jest identyczny dla obligacji indeksowanych, kont oszczędnościowych oraz lokat terminowych. Różnice pojawiają się w podstawie opodatkowania – w przypadku obligacji indeksowanych podatek naliczany jest od odsetek, nie od waloryzacji kapitału.
Kombinacja różnych form oszczędzania często stanowi optymalną strategię zarządzania finansami osobistymi. Obligacje indeksowane doskonale sprawdzają się jako stabilny fundament portfela inwestycyjnego. Mogą być uzupełniane bardziej agresywnymi instrumentami dla osób akceptujących wyższe ryzyko w zamian za potencjalnie wyższe zyski.
Czym jest dom maklerski i jaka jest jego rola w zakupie obligacji indeksowanych
Dom maklerski stanowi wyspecjalizowaną instytucję finansową pośredniczącą w transakcjach na rynku kapitałowym. Podstawowa działalność obejmuje kupno oraz sprzedaż papierów wartościowych na zlecenie klientów indywidualnych i instytucjonalnych. Domy maklerskie posiadają licencje wydawane przez Komisję Nadzoru Finansowego uprawniające do prowadzenia działalności maklerskiej na terytorium Polski.
W kontekście obligacji skarbowych indeksowanych inflacją rola domów maklerskich jest ograniczona. Ministerstwo Finansów prowadzi bezpośrednią sprzedaż przez dedykowane kanały dystrybucji omijając pośredników finansowych. Inwestorzy kupują obligacje bezpośrednio przez portal obligacjeskarbowe.pl, oddziały PKO Banku Polskiego lub placówki Poczty Polskiej.
Domy maklerskie specjalizują się w obrocie obligacjami korporacyjnymi notowanymi na Giełdzie Papierów Wartościowych w Warszawie. Klienci domów maklerskich mogą nabywać obligacje przedsiębiorstw oferujące wyższe oprocentowanie niż papiery skarbowe. Transakcje te wiążą się z istotnie wyższym ryzykiem kredytowym emitenta w porównaniu z gwarancją państwa.
Rachunek inwestycyjny w domu maklerskim umożliwia handel akcjami, obligacjami korporacyjnymi oraz innymi instrumentami pochodnymi. Otwarcie rachunku wymaga podpisania umowy maklerskiej oraz weryfikacji tożsamości zgodnie z przepisami o przeciwdziałaniu praniu pieniędzy. Minimalne wpłaty oraz struktura opłat różnią się między poszczególnymi domami maklerskimi.
Obligacje skarbowe indeksowane inflacją nie są przedmiotem obrotu na rynku wtórnym przez domy maklerskie. Wykup przed terminem zapadalności odbywa się bezpośrednio u emitenta przez te same kanały co pierwotny zakup. Brak obrotu wtórnego eliminuje ryzyko zmienności cen charakterystyczne dla obligacji korporacyjnych.
Doradztwo inwestycyjne oferowane przez domy maklerskie może obejmować rekomendacje dotyczące alokacji kapitału między różne klasy aktywów. Doradcy analizują profil ryzyka klienta oraz cele finansowe proponując odpowiednią strategię inwestycyjną. Obligacje skarbowe indeksowane często stanowią element konserwatywnej części portfela w ramach dywersyfikacji.
Prowizje pobierane przez domy maklerskie za transakcje na rynku kapitałowym wahają się zazwyczaj od 0,19% do 0,39% wartości zlecenia. W przypadku obligacji skarbowych nabywanych bezpośrednio u emitenta inwestor nie ponosi żadnych kosztów transakcyjnych. Całość zainwestowanego kapitału pracuje od pierwszego dnia generując odsetki.
Klienci domów maklerskich otrzymują dostęp do zaawansowanych narzędzi analitycznych oraz raportów badawczych. Platformy transakcyjne oferują wykresy cenowe, kalkulatory inwestycyjne oraz systemy automatycznego składania zleceń. Dla zakupu obligacji skarbowych indeksowanych takie funkcjonalności są zbędne ze względu na prosty proces zakupu i trzymania do wykupu.
Zabezpieczenia środków klientów domów maklerskich regulują odrębne przepisy prawne niż system gwarantowania depozytów bankowych. Aktywa przechowywane są na rachunkach zbiorczych oddzielonych od majątku domu maklerskiego. W przypadku upadłości pośrednika klienci zachowują pełne prawo do posiadanych papierów wartościowych.
Kombinacja inwestycji w obligacje skarbowe zakupione bezpośrednio oraz portfela akcji i obligacji korporacyjnych w domu maklerskim stanowi powszechną strategię dywersyfikacji. Bezpieczny fundament w postaci obligacji indeksowanych uzupełniają bardziej ryzykowne instrumenty z potencjałem wyższych zysków. Proporcje zależą od indywidualnej tolerancji ryzyka oraz horyzontu czasowego inwestycji.
Czym jest dywidenda i czy ma związek z obligacjami indeksowanymi inflacją
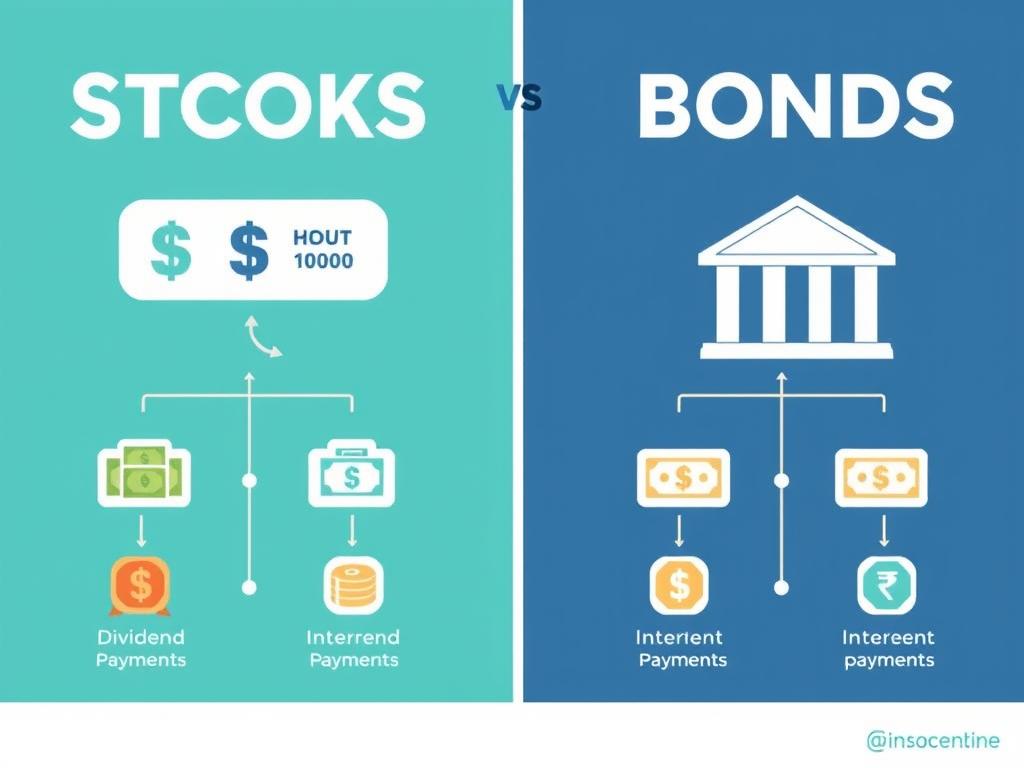
Dywidenda stanowi część zysku spółki akcyjnej wypłacaną właścicielom akcji jako nagroda za zainwestowany kapitał. Wysokość dywidendy na jedną akcję ustala walne zgromadzenie akcjonariuszy na podstawie rekomendacji zarządu spółki. Wypłaty dywidend następują zazwyczaj raz w roku, choć niektóre przedsiębiorstwa stosują model wypłat kwartalnych.
Obligacje skarbowe indeksowane inflacją nie generują dywidend, ponieważ nie reprezentują własności udziału w kapitale jakiegokolwiek podmiotu. Zamiast tego obligatariusze otrzymują odsetki stanowiące wynagrodzenie za pożyczenie kapitału emitentowi. Mechanizm wypłat odsetek różni się fundamentalnie od dystrybucji zysków w formie dywidendy.
Główna różnica między dywidendą a odsetkami od obligacji dotyczy źródła pochodzenia środków. Dywidendy wypłacane są z zysku netto wypracowanego przez spółkę w danym roku obrotowym. Odsetki od obligacji stanowią koszt finansowania dla emitenta i są wypłacane niezależnie od osiągniętego wyniku finansowego.
Przewidywalność wypłat stanowi kluczową cechę różnicującą oba instrumenty finansowe. Obligacje skarbowe gwarantują odsetki według z góry określonego wzoru niezależnie od warunków ekonomicznych. Dywidendy mogą zostać zmniejszone, zawieszone lub całkowicie anulowane w przypadku pogorszenia sytuacji finansowej spółki.
Dywidenda z akcji
- Wypłacana z zysku netto spółki
- Wysokość zależy od decyzji walnego zgromadzenia
- Może być zawieszona lub obniżona
- Częstotliwość zazwyczaj roczna
- Opodatkowanie 19% podatkiem Belki
- Wymaga posiadania akcji w dniu dywidendy
- Związana z ryzykiem biznesowym spółki
Odsetki od obligacji
- Gwarantowane przez emitenta
- Wysokość określona w warunkach emisji
- Wypłacane niezależnie od wyniku finansowego
- Częstotliwość zgodna z serią obligacji
- Opodatkowanie 19% podatkiem Belki
- Wymaga posiadania obligacji w dniu naliczenia
- Gwarancja państwa eliminuje ryzyko
Inwestorzy poszukujący regularnych wypłat mogą wybierać między akcjami dywidendowymi a obligacjami w zależności od akceptowalnego poziomu ryzyka. Spółki o ugruntowanej pozycji rynkowej często wypłacają stabilne dywidendy przez wiele kolejnych lat. Obligacje skarbowe oferują większe bezpieczeństwo przy niższym potencjale wzrostu wartości kapitału.
Stopa dywidendy wyrażana jako procent ceny akcji może znacząco przewyższać oprocentowanie obligacji indeksowanych w okresach hossy na rynku akcji. Porównanie to jest jednak mylące, ponieważ pomija ryzyko spadku wartości samych akcji. Całkowity zwrot z inwestycji w akcje składa się z dywidendy oraz zmiany ceny akcji, podczas gdy obligacje indeksowane oferują przewidywalny zwrot składający się z odsetek i waloryzacji.
Podatek od dywidend oraz odsetek od obligacji jest identyczny i wynosi 19% w obu przypadkach. Mechanizm poboru również nie różni się – instytucje finansowe automatycznie potrącają podatek przed przekazaniem środków inwestorowi. W obu przypadkach kwota netto trafia bezpośrednio na rachunek bankowy bez konieczności rozliczania w zeznaniu podatkowym.
Strategia łącząca inwestycje w akcje dywidendowe oraz obligacje indeksowane oferuje kompromis między bezpieczeństwem a potencjałem zysku. Obligacje stanowią stabilny fundament generujący przewidywalne dochody chronione przed inflacją. Akcje dywidendowe uzupełniają portfel oferując potencjał wzrostu kapitału oraz rosnących wypłat w czasie.
Reinwestowanie dywidend oraz odsetek potęguje efekt procentu składanego przyspieszając akumulację kapitału. Inwestorzy mogą automatycznie przeznaczać otrzymane środki na zakup kolejnych akcji lub obligacji. Strategia ta maksymalizuje długoterminowy wzrost wartości portfela przy założeniu systematycznego oszczędzania przez wiele lat.
Aspekty podatkowe obligacji skarbowych indeksowanych inflacją – szczegółowe wyjaśnienia
Dochody z obligacji skarbowych indeksowanych inflacją podlegają opodatkowaniu podatkiem od dochodów kapitałowych zwanym potocznie podatkiem Belki. Stawka tego podatku wynosi 19% i jest jednolita dla wszystkich form oszczędzania generujących odsetki. Podstawę opodatkowania stanowią wyłącznie odsetki naliczone od obligacji, nie waloryzacja kapitału wynikająca z inflacji.
Mechanizm poboru podatku działa automatycznie bez konieczności podejmowania działań przez inwestora. Ministerstwo Finansów jako płatnik potrąca 19% z każdej wypłaty odsetek przed przekazaniem środków na rachunek bankowy. Kwota netto otrzymana przez obligatariusza jest już ostateczna i nie wymaga dalszego rozliczania w zeznaniu podatkowym.
Waloryzacja kapitału zgodnie z wskaźnikiem inflacji nie jest traktowana jako przychód podlegający opodatkowaniu. Wzrost wartości nominalnej obligacji o wysokość inflacji stanowi jedynie utrzymanie realnej wartości kapitału, nie generowanie zysku. Podatek naliczany jest dopiero od marży ponad inflację, która stanowi rzeczywisty dochód inwestora.
Przykładowe obliczenie dla obligacji o wartości 10000 złotych przy inflacji 5% i marży 1,5% ilustruje mechanizm opodatkowania. Wartość obligacji wzrasta do 10500 złotych poprzez waloryzację (bez podatku), następnie naliczana jest marża 1,5% od 10500 złotych wynosząca 157,50 złotych. Podatek 19% wynosi 29,92 złotych, a inwestor otrzymuje 127,58 złotych odsetek netto.
| Element rozliczenia | Wartość (PLN) | Opodatkowanie |
| Kapitał początkowy | 10 000,00 | Nie podlega |
| Waloryzacja inflacyjna (5%) | 500,00 | Nie podlega |
| Kapitał po waloryzacji | 10 500,00 | Nie podlega |
| Marża (1,5% od 10 500) | 157,50 | 19% = 29,92 PLN |
| Odsetki netto do wypłaty | 127,58 | Po potrąceniu podatku |
Zeznanie podatkowe PIT nie wymaga ujmowania dochodów z obligacji skarbowych w przypadku automatycznego poboru podatku u źródła. Ministerstwo Finansów przesyła informację PIT-8C dokumentującą wysokość wypłaconych odsetek oraz pobranego podatku. Dokument ten jest dostępny również w panelu inwestora na platformie obligacjeskarbowe.pl.
Przedterminowy wykup obligacji po upływie pierwszego roku nie wiąże się z dodatkowymi konsekwencjami podatkowymi. Inwestor otrzymuje pełną wartość kapitału po waloryzacji oraz naliczone odsetki pomniejszone o standardowy 19% podatek. Brak kar finansowych czy dodatkowych opłat czyni obligacje indeksowane elastycznym narzędziem oszczędzania.
Ulga podatkowa z tytułu inwestowania w obligacje skarbowe nie jest obecnie dostępna w polskim systemie prawnym. Wszystkie dochody kapitałowe podlegają jednolitej stawce 19% bez możliwości odliczeń czy zwolnień. Sytuacja różni się od niektórych krajów europejskich oferujących preferencje podatkowe dla obligacji rządowych.
Rezydenci podatkowi innych państw zamieszkujący w Polsce mogą podlegać odmiennym zasadom opodatkowania zgodnie z umowami o unikaniu podwójnego opodatkowania. Niektóre jurysdykcje wymagają rozliczenia dochodów zagranicznych w kraju rezydencji. Podatek pobrany w Polsce może stanowić zaliczkę podlegającą odliczeniu od zobowiązania w kraju pochodzenia.
Strategia optymalizacji podatkowej w kontekście obligacji indeksowanych jest ograniczona ze względu na automatyczny pobór podatku u źródła. Możliwość wpływu na wysokość obciążeń podatkowych dotyczy głównie wyboru momentu wykupu oraz alokacji między różne serie obligacji. Rozłożenie inwestycji w czasie może pomóc w zarządzaniu rocznymi dochodami kapitałowymi.
Księgowość przychodów z obligacji dla osób prowadzących działalność gospodarczą wymaga konsultacji z doradcą podatkowym. W niektórych przypadkach obligacje nabyte ze środków firmowych mogą podlegać odmiennym zasadom rozliczania. Zakup przez osobę fizyczną ze środków prywatnych jest zawsze traktowany jako inwestycja osobista opodatkowana podatkiem Belki.
Kalkulatory obligacji indeksowanych inflacją – jak obliczać potencjalne zyski
Kalkulatory obligacji skarbowych indeksowanych inflacją stanowią niezbędne narzędzie do szacowania przyszłych zysków z inwestycji. Dostępne są zarówno na oficjalnej platformie obligacjeskarbowe.pl, jak i na niezależnych portalach finansowych. Dokładność obliczeń zależy od przyjętych założeń dotyczących przyszłej inflacji oraz marż w kolejnych latach.
Podstawowe parametry wymagane przez kalkulator obejmują kwotę inwestycji, wybraną serię obligacji oraz przewidywaną ścieżkę inflacji. Użytkownik wprowadza kwotę kapitału początkowego oraz okres utrzymywania obligacji. System automatycznie pobiera aktualne warunki emisji wybranej serii, w tym oprocentowanie w pierwszym roku oraz zasady ustalania marży w kolejnych latach.
Scenariusze inflacyjne stanowią kluczowy element wpływający na wyniki kalkulacji. Większość kalkulatorów umożliwia wprowadzenie własnych prognoz inflacji dla każdego roku inwestycji. Alternatywnie można wykorzystać prognozy publikowane przez Narodowy Bank Polski lub międzynarodowe instytucje finansowe. Warto przygotować kilka wariantów od optymistycznego po pesymistyczny.
Waloryzacja kapitału obliczana jest przez kalkulator automatycznie na podstawie wprowadzonych wskaźników inflacji. System powiększa wartość nominalną obligacji o procent inflacji w każdym okresie rozliczeniowym. Naliczanie marży następuje od już zwaloryzowanej kwoty, co ilustruje mechanizm ochrony realnej wartości inwestycji.
Przykładowa symulacja dla inwestycji 20000 złotych w obligacje czteroletnie COI przy założeniu różnych ścieżek inflacji demonstruje wrażliwość wyników na zmienność cen. Scenariusz stabilnej inflacji 3% rocznie generuje inny profil zwrotów niż wariant zakładający wzrost do 8% w pierwszym roku i spadek do 2% w ostatnim. Kalkulator prezentuje szczegółowe rozbicie dla każdego okresu rozliczeniowego.
| Rok | Scenariusz niskiej inflacji (3%) | Scenariusz umiarkowanej inflacji (5%) | Scenariusz wysokiej inflacji (8%) |
| Kapitał początkowy | 20 000,00 PLN | 20 000,00 PLN | 20 000,00 PLN |
| Po 1 roku (z marżą 1,5%) | 20 900,00 PLN | 21 300,00 PLN | 21 900,00 PLN |
| Po 2 latach (z marżą 1,0%) | 21 736,00 PLN | 22 578,00 PLN | 23 868,00 PLN |
| Po 3 latach (z marżą 0,75%) | 22 521,70 PLN | 23 876,90 PLN | 25 977,44 PLN |
| Po 4 latach (z marżą 0,5%) | 23 257,35 PLN | 25 170,75 PLN | 28 255,63 PLN |
| Całkowity zysk | 3 257,35 PLN | 5 170,75 PLN | 8 255,63 PLN |
Uwzględnienie podatku Belki w kalkulacjach jest niezbędne dla uzyskania realistycznego obrazu zysków netto. Zaawansowane kalkulatory automatycznie odejmują 19% od naliczonych marż przed przedstawieniem ostatecznych wyników. Prezentacja zarówno wartości brutto jak i netto pozwala na pełne zrozumienie struktury zwrotu z inwestycji.
Porównanie z alternatywnymi formami oszczędzania często jest integralną częścią kalkulatorów obligacji indeksowanych. Narzędzia pozwalają na symultaniczne obliczenie wyników dla lokaty bankowej o stałym oprocentowaniu oraz konta oszczędnościowego. Zestawienie ilustruje przewagę waloryzacji inflacyjnej w okresach wysokiego wzrostu cen.
Aktualizacja parametrów kalkulatora powinna następować regularnie wraz z publikacją nowych warunków emisji przez Ministerstwo Finansów. Marże oferowane w kolejnych transzach mogą ulegać zmianie w zależności od sytuacji na rynku finansowym. Używanie aktualnych danych zapewnia wiarygodność symulacji przyszłych zysków.
Eksport wyników kalkulacji do formatu PDF lub arkusza kalkulacyjnego ułatwia późniejszą analizę oraz planowanie finansowe. Zachowane symulacje mogą służyć jako punkt odniesienia do weryfikacji rzeczywistych wyników inwestycji. Dokumentacja historycznych założeń pomaga w udoskonalaniu metodologii prognozowania dla przyszłych inwestycji.
Ograniczenia kalkulatorów obligacji indeksowanych wynikają z niemożności przewidzenia przyszłej inflacji z absolutną dokładnością. Wszystkie obliczenia opierają się na założeniach, które mogą nie zostać zrealizowane. Kalkulatory stanowią narzędzie wspomagające decyzje inwestycyjne, nie gwarancję konkretnych zwrotów finansowych.
Obligacje skarbowe indeksowane inflacją czy konta oszczędnościowe – szczegółowe porównanie
Wybór między obligacjami skarbowymi indeksowanymi inflacją a kontami oszczędnościowymi stanowi kluczową decyzję dla osób budujących bezpieczny fundament portfela inwestycyjnego. Oba instrumenty oferują gwarancję kapitału, różnią się jednak mechanizmem ochrony przed inflacją oraz warunkami dostępu do zgromadzonych środków. Zrozumienie tych różnic pozwala na optymalne dostosowanie wyboru do indywidualnych potrzeb finansowych.
Konta oszczędnościowe oferowane przez banki charakteryzują się pełną płynnością środków bez okresu wypowiedzenia. Właściciel konta może wypłacić zgromadzone pieniądze w dowolnym momencie bez ponoszenia kar finansowych. Oprocentowanie jest zazwyczaj zmienne i dostosowywane przez bank w zależności od aktualnej polityki monetarnej oraz warunków rynkowych.
Obligacje indeksowane inflacją wymagają związania kapitału na minimum jeden rok dla uniknięcia kary przy przedterminowym wykupie. Po upływie tego okresu inwestor może wykupić obligacje w dowolnym momencie zachowując pełną wartość wraz z naliczonymi odsetkami. Oprocentowanie składa się z gwarantowanej waloryzacji według inflacji oraz ustalonej marży ponad ten wskaźnik.
Bezpieczeństwo kapitału w obu przypadkach zapewniają różne mechanizmy gwarancyjne. Środki na kontach oszczędnościowych są chronione przez Bankowy Fundusz Gwarancyjny do wysokości równowartości 100000 euro na jedną osobę w jednym banku. Obligacje skarbowe posiadają pełną gwarancję Skarbu Państwa bez górnego limitu kwotowego.
Zalety obligacji indeksowanych
- Pełna ochrona przed inflacją poprzez automatyczną waloryzację
- Wyższe oprocentowanie w porównaniu z typowymi kontami oszczędnościowymi
- Gwarancja państwa bez limitu kwotowego
- Możliwość wykupu po roku bez kary finansowej
- Przewidywalny mechanizm oprocentowania
- Brak opłat za prowadzenie czy obsługę
Wady obligacji indeksowanych
- Wymóg związania kapitału na minimum rok
- Brak natychmiastowej dostępności środków
- Procedura zakupu bardziej złożona niż otwarcie konta
- Konieczność aktywnego zarządzania terminem wykupu
- Marże w kolejnych latach mogą być niższe niż w pierwszym roku
Wysokość oprocentowania stanowi kluczowy czynnik wpływający na ostateczną wartość oszczędności po kilku latach. Konta oszczędnościowe oferują zazwyczaj oprocentowanie w zakresie 1-3% w zależności od wysokości depozytu oraz polityki danego banku. W okresach wysokiej inflacji przekraczającej 5% realna wartość zgromadzonych środków systematycznie maleje pomimo formalnego przyrostu kwoty nominalnej.
Obligacje indeksowane gwarantują oprocentowanie składające się z pełnej inflacji plus marża zazwyczaj w zakresie 0,5-2% w zależności od serii i roku oszczędzania. W scenariuszu inflacji 5% całkowite oprocentowanie wynosi minimum 5,5%, co zapewnia realny przyrost wartości oszczędności. Mechanizm ten automatycznie dostosowuje zyski do zmieniających się warunków ekonomicznych.
Przykładowe porównanie dla kapitału 30000 złotych oszczędzanego przez 4 lata ilustruje różnicę w ostatecznych wynikach. Konto oszczędnościowe o stałym oprocentowaniu 2,5% generuje końcową wartość około 33117 złotych. W tym samym okresie przy średniej inflacji 5% realna siła nabywcza spada do równowartości około 27200 złotych w cenach bieżących.
Ta sama kwota zainwestowana w obligacje czteroletnie indeksowane inflacją przy marży 1,5% w pierwszym roku i spadającej w kolejnych generuje wartość nominalną około 37000 złotych. Po uwzględnieniu inflacji realna wartość wynosi około 31000 złotych w cenach początkowych, co oznacza realny przyrost siły nabywczej. Różnica wynika z mechanizmu waloryzacji chroniącego przed erozją wartości pieniądza.
Dostępność promocji bankowych z podwyższonym oprocentowaniem na określony okres może czasowo zrównać atrakcyjność kont oszczędnościowych z obligacjami. Banki oferują niekiedy stawki 6-8% na 3-6 miesięcy dla nowych klientów lub przy spełnieniu określonych warunków. Po zakończeniu okresu promocyjnego oprocentowanie spada do standardowych poziomów znacznie niższych niż inflacja.
Strategia kombinowana łącząca obie formy oszczędzania często okazuje się optymalna dla pełnej kontroli nad finansami osobistymi. Fundusz awaryjny pokrywający 3-6 miesięcy wydatków powinien być utrzymywany na płynnym koncie oszczędnościowym dla natychmiastowego dostępu. Pozostałe nadwyżki można kierować do obligacji indeksowanych oferujących lepszą ochronę przed inflacją przy akceptowalnym poziomie płynności po roku.
Ryzyko i bezpieczeństwo inwestycji w obligacje skarbowe indeksowane inflacją
Obligacje skarbowe indeksowane inflacją należą do najbezpieczniejszych instrumentów finansowych dostępnych na polskim rynku. Emisja przez Ministerstwo Finansów oznacza pełną gwarancję Skarbu Państwa zarówno dla kapitału jak i odsetek. Ryzyko niewypłacalności emitenta jest praktycznie zerowe, co czyni te papiery wartościowe idealnym fundamentem konserwatywnego portfela inwestycyjnego.
Gwarancja państwa oznacza zobowiązanie Rzeczypospolitej Polskiej do wywiązania się ze wszystkich zobowiązań wobec posiadaczy obligacji. Historia polskiego rynku finansowego po 1989 roku nie odnotowała ani jednego przypadku niewypłacenia należności przez Skarb Państwa. Rating kredytowy Polski nadawany przez międzynarodowe agencje znajduje się na poziomie inwestycyjnym.
Ryzyko inflacji zostaje całkowicie wyeliminowane dzięki mechanizmowi automatycznej waloryzacji kapitału. W przeciwieństwie do obligacji o stałym oprocentowaniu czy lokat terminowych wartość realna inwestycji pozostaje chroniona niezależnie od tempa wzrostu cen. System ten zapewnia zachowanie siły nabywczej zgromadzonych środków w każdych warunkach ekonomicznych.
Ryzyko stopy procentowej charakterystyczne dla obligacji notowanych na rynku wtórnym nie dotyczy obligacji detalicznych sprzedawanych bezpośrednio przez emitenta. Brak obrotu wtórnego eliminuje zmienność cen wynikającą z wahań rynkowych stóp procentowych. Inwestor zawsze otrzymuje pełną wartość nominalną powiększoną o naliczone odsetki niezależnie od aktualnej sytuacji na rynkach finansowych.
| Rodzaj ryzyka | Obligacje indeksowane | Konta oszczędnościowe | Obligacje korporacyjne | Akcje |
| Ryzyko niewypłacalności | Praktycznie zerowe | Niskie (do 100k EUR) | Średnie do wysokiego | Wysokie |
| Ryzyko inflacji | Wyeliminowane | Wysokie | Wysokie | Średnie |
| Ryzyko zmienności cen | Brak | Brak | Średnie | Bardzo wysokie |
| Ryzyko płynności | Niskie (po roku) | Brak | Średnie | Niskie do średniego |
| Ryzyko utraty kapitału | Praktycznie zerowe | Bardzo niskie | Średnie | Wysokie |
Ryzyko płynności dotyczy możliwości szybkiej konwersji inwestycji na gotówkę bez ponoszenia strat. Obligacje indeksowane wymagają związania kapitału na minimum rok dla uniknięcia kary za przedterminowy wykup w wysokości ostatnich naliczonych odsetek. Po pierwszym roku inwestor może wykupić obligacje w ciągu kilku dni roboczych otrzymując pełną wartość wraz z odsetkami.
Ryzyko walutowe nie dotyczy obligacji skarbowych denominowanych w złotych polskich zakupionych przez rezydentów Polski. Wszystkie przepływy finansowe odbywają się w walucie krajowej eliminując ekspozycję na wahania kursów walutowych. Sytuacja różni się dla obligacji zagranicznych czy instrumentów denominowanych w walutach obcych.
Ryzyko polityczne związane z potencjalnymi zmianami legislacyjnymi wpływającymi na warunki obligacji jest minimalne w przypadku papierów skarbowych. Państwo jako emitent zobowiązuje się do przestrzegania warunków emisji przez cały okres trwania obligacji. Historyczne precedensy pokazują pełne respektowanie praw obligatariuszy niezależnie od zmian politycznych.
Dywersyfikacja portfela pozostaje uniwersalną zasadą zarządzania ryzykiem inwestycyjnym mimo niskiego profilu ryzyka obligacji indeksowanych. Rozłożenie kapitału między różne klasy aktywów oraz instrumenty finansowe zmniejsza ekspozycję na nieprzewidziane zdarzenia. Obligacje stanowią bezpieczny fundament, który może być uzupełniany instrumentami o wyższym potencjale zysku i odpowiednio wyższym ryzyku.
Monitorowanie sytuacji makroekonomicznej Polski pomaga w ocenie długoterminowej stabilności inwestycji w obligacje skarbowe. Kluczowe wskaźniki obejmują poziom zadłużenia publicznego, deficyt budżetowy oraz rating kredytowy przyznawany przez agencje międzynarodowe. Wszystkie te parametry pozostają w Pol na bezpiecznych poziomach wspierających stabilność papierów skarbowych.
Ubezpieczenie depozytów bankowych przez Bankowy Fundusz Gwarancyjny chroni środki na kontach do wysokości 100000 euro na osobę w jednym banku. Obligacje skarbowe posiadają gwarancję państwa bez żadnego limitu kwotowego. Dla osób lokujących znaczne środki przewyższające próg gwarancji bankowej obligacje oferują wyższy poziom bezpieczeństwa.
Strategie inwestowania w obligacje skarbowe indeksowane inflacją dla różnych celów
Skuteczne inwestowanie w obligacje skarbowe indeksowane inflacją wymaga opracowania strategii dostosowanej do indywidualnych celów finansowych oraz horyzontu czasowego. Różne podejścia odpowiadają odmiennym potrzebom – od budowania funduszu awaryjnego przez systematyczne oszczędzanie aż po planowanie emerytalne. Wybór odpowiedniej strategii maksymalizuje korzyści z mechanizmu ochrony przed inflacją.
Strategia drabinki obligacji polega na rozłożeniu kapitału między serie o różnych terminach zapadalności. Inwestor nabywa jednocześnie obligacje dwuletnie, czteroletnie oraz dziesięcioletnie w określonych proporcjach. Podejście to zapewnia regularny dostęp do części środków po upływie kolejnych okresów przy jednoczesnym utrzymywaniu długoterminowych pozycji benefitujących z wyższych marż.
Systematyczne inwestowanie przez regularne miesięczne zakupy obligacji eliminuje ryzyko niefortunnego wyboru momentu wejścia. Strategia dollar cost averaging stosowana do obligacji polega na przeznaczaniu stałej kwoty na zakup co miesiąc lub kwartał. Podejście to jest szczególnie skuteczne dla osób systematycznie gromadzących oszczędności z regularnych dochodów.
Budowa funduszu awaryjnego stanowi podstawowy cel dla każdej osoby rozpoczynającej drogę do niezależności finansowej. Rekomendowana wysokość funduszu wynosi od trzech do sześciu miesięcznych wydatków gospodarstwa domowego. Część funduszu powinna być utrzymywana na płynnym koncie oszczędnościowym, natomiast nadwyżka może być lokowana w obligacje dwuletnie oferujące lepszą ochronę przed inflacją.
Strategia konserwatywna
Odpowiednia dla osób unikających ryzyka oraz zbliżających się do wieku emerytalnego. Kapitał lokowany jest wyłącznie w obligacje indeksowane z przewagą serii krótko- i średnioterminowych.
- 40% w obligacjach dwuletnich dla zachowania płynności
- 40% w obligacjach czteroletnich jako rdzeń portfela
- 20% w obligacjach dziesięcioletnich dla wyższych zysków
- Regularne reinwestowanie środków po wykupie
- Brak ekspozycji na instrumenty ryzykowne
Strategia zrównoważona
Łączy bezpieczeństwo obligacji indeksowanych z potencjałem wzrostu innych klas aktywów. Właściwa dla osób z długim horyzontem czasowym akceptujących umiarkowane ryzyko.
- 60% kapitału w obligacjach indeksowanych różnych serii
- 30% w funduszach akcyjnych lub ETF-ach
- 10% w alternatywnych formach inwestycji
- Roczne przeglądy i rebalansowanie portfela
- Dostosowywanie proporcji wraz z wiekiem
Planowanie emerytalne wymaga szczególnie długiego horyzontu czasowego oraz nacisk na bezpieczeństwo kapitału. Obligacje dziesięcioletnie ROR stanowią doskonały instrument do budowania emerytury dzięki najwyższej marży ponad inflację oraz efektowi procentu składanego. Systematyczne inwestowanie przez 20-30 lat pozwala zgromadzić znaczny kapitał chroniony przed inflacją.
Oszczędzanie na cele krótkoterminowe takie jak wakacje, remont czy zakup sprzętu najlepiej realizować przez obligacje dwuletnie. Krótki okres związania kapitału zapewnia dostęp do środków w planowanym momencie. Ochrona przed inflacją gwarantuje zachowanie siły nabywczej oszczędności przez cały okres gromadzenia.
Edukacja dzieci stanowi cel średnio- lub długoterminowy w zależności od wieku potomstwa. Dla młodych dzieci odpowiednie są obligacje dziesięcioletnie oferujące maksymalizację zysków przez długi czas. W miarę zbliżania się do momentu rozpoczęcia studiów warto stopniowo przesuwać kapitał do serii krótszych zapewniających większą płynność.
Reinwestowanie odsetek potęguje efekt procentu składanego przyspieszając wzrost wartości portfela. Środki otrzymywane z obligacji z miesięczną wypłatą można systematycznie przeznaczać na zakup kolejnych transz. Automatyzacja procesu przez stałe zlecenie przelewu maksymalizuje dyscyplinę oszczędzania.
Dywersyfikacja między różne serie obligacji indeksowanych zmniejsza ekspozycję na zmiany marż w poszczególnych emisjach. Posiadanie równocześnie obligacji dwuletnich, czteroletnich i dziesięcioletnich zapewnia stabilność całkowitego portfela. Różne harmonogramy wypłat zapewniają regularne przepływy środków pieniężnych.
Okresowa ocena strategii inwestycyjnej powinna następować przynajmniej raz w roku dla weryfikacji zgodności z celami finansowymi. Zmieniające się okoliczności życiowe mogą wymagać dostosowania alokacji między różne serie obligacji. Elastyczność w zarządzaniu pozwala na optymalizację wyników przy zachowaniu bezpieczeństwa kapitału.
Obligacje rodzinne – specjalna oferta dla osób z dziećmi
Obligacje rodzinne stanowią szczególną kategorię papierów skarbowych dedykowaną osobom posiadającym dzieci z nadanym numerem PESEL. Seria oznaczona symbolem ROS oferuje preferencyjne warunki finansowe przewyższające standardowe obligacje indeksowane inflacją. Program ma na celu wsparcie rodzin w budowaniu kapitału z myślą o przyszłości dzieci przy jednoczesnej ochronie środków przed inflacją.
Warunki zakupu obligacji rodzinnych wymagają spełnienia specyficznych kryteriów formalnych. Nabywca musi być rodzicem lub opiekunem prawnym dziecka posiadającego polski numer PESEL. Podczas procesu zakupu należy podać numer PESEL dziecka, w imieniu którego dokonywana jest inwestycja. Jedno dziecko może być podstawą do zakupu obligacji rodzinnych tylko przez jedną osobę.
Oprocentowanie obligacji rodzinnych przewyższa marże oferowane w standardowych seriach indeksowanych. Mechanizm waloryzacji działa identycznie – wartość nominalna rośnie zgodnie z inflacją, a dodatkowo naliczana jest podwyższona marża. W pierwszym roku oszczędzania marża jest określona w warunkach emisji i zazwyczaj wynosi od 2% do 2,5% ponad inflację.
Limit zakupu obligacji rodzinnych wynosi standardowo określoną kwotę na jedno dziecko w całym okresie programu. Maksymalna wartość jaką można zainwestować w imię jednego dziecka to zazwyczaj 200000 złotych. Rodzice posiadający więcej dzieci mogą mnożyć ten limit przez liczbę potomstwa, co pozwala na ulokowanie znacznych środków na preferencyjnych warunkach.
| Parametr | Obligacje rodzinne (ROS) | Obligacje standardowe (COI) |
| Okres oszczędzania | 6 lat | 4 lata |
| Marża w pierwszym roku | Inflacja + 2,0-2,5% | Inflacja + 1,25-1,75% |
| Marża w kolejnych latach | Inflacja + zmienna marża | Inflacja + zmienna marża |
| Częstotliwość wypłat | Miesięczna | Miesięczna |
| Limit zakupu na dziecko | 200 000 PLN | Brak limitu |
| Wymagania formalne | PESEL dziecka | Brak dodatkowych |
Procedura zakupu obligacji rodzinnych jest analogiczna do standardowych serii z dodatkowym krokiem podania numeru PESEL dziecka. System automatycznie weryfikuje czy limit zakupu na dane dziecko nie został wyczerpany. W przypadku próby przekroczenia limitu transakcja zostaje odrzucona z odpowiednim komunikatem.
Okres sześcioletni obligacji rodzinnych jest dłuższy niż typowe serie czteroletnie, co należy uwzględnić w planowaniu finansowym. Wykup przed upływem pierwszego roku wiąże się z karą w postaci utraty ostatnio naliczonych odsetek analogicznie jak w pozostałych seriach. Po roku inwestor może wykupić obligacje w dowolnym momencie zachowując pełną wartość.
Wypłaty odsetek z obligacji rodzinnych następują miesięcznie podobnie jak w seriach COI i EDO. Środki trafiają automatycznie na wskazany rachunek bankowy po potrąceniu 19% podatku Belki. Regularne przepływy mogą być reinwestowane w kolejne transze obligacji dla maksymalizacji efektu procentu składanego.
Strategia oszczędzania na edukację dziecka przez obligacje rodzinne oferuje optymalne połączenie bezpieczeństwa i zysków. Systematyczne inwestowanie od urodzenia dziecka przez 18 lat pozwala zgromadzić znaczny kapitał chroniony przed inflacją. Waloryzacja zapewnia utrzymanie realnej wartości środków niezależnie od tempa wzrostu cen w przyszłości.
Kombinacja obligacji rodzinnych z innymi formami oszczędzania dla dziecka tworzy wszechstronny plan finansowy. Fundusz rodzinny może być uzupełniany ubezpieczeniem na życie z funduszem kapitałowym czy systematycznym inwestowaniem w fundusze akcyjne. Obligacje stanowią bezpieczny fundament chroniony gwarancją państwa.
Dostępność programu obligacji rodzinnych podlega decyzjom Ministerstwa Finansów i może być okresowo wstrzymywana lub modyfikowana. Warunki emisji ulegają zmianom w zależności od sytuacji fiskalnej państwa. Warto monitorować oficjalne komunikaty na portalu obligacjeskarbowe.pl dla informacji o aktualnej dostępności oraz warunkach programu ROS.
Historia obligacji indeksowanych w Polsce i perspektywy rozwoju programu
Program obligacji skarbowych indeksowanych inflacją został wprowadzony w Polsce na początku XXI wieku jako odpowiedź na potrzeby obywateli poszukujących bezpiecznych form oszczędzania chronionych przed inflacją. Pierwsze emisje cieszyły się umiarkowanym zainteresowaniem ze względu na niską świadomość finansową społeczeństwa oraz ograniczone kanały dystrybucji dostępne tylko w wybranych placówkach bankowych.
Rozwój programu nastąpił wraz z uruchomieniem platformy internetowej obligacjeskarbowe.pl w drugiej dekadzie XXI wieku. Możliwość zakupu online radykalnie zwiększyła dostępność obligacji dla szerokiego grona oszczędzających. Integracja z systemem profilu zaufanego ePUAP uprościła proces rejestracji i uwierzytelniania użytkowników.
Okresy wysokiej inflacji zawsze generują zwiększone zainteresowanie obligacjami indeksowanymi jako naturalną ochronę przed utratą wartości oszczędności. Rekordowe emisje notowano w latach charakteryzujących się inflacją przekraczającą 5% rocznie, gdy alternatywne formy lokowania kapitału nie zapewniały realnej ochrony siły nabywczej. Wzrost świadomości finansowej społeczeństwa przełożył się na rosnącą popularność tego instrumentu.
Wprowadzenie obligacji rodzinnych stanowiło istotne rozszerzenie programu mające na celu wsparcie rodzin w gromadzeniu kapitału na przyszłość dzieci. Preferencyjne warunki oferowane w serii ROS spotkały się z dużym zainteresowaniem rodziców planujących długoterminowe oszczędzanie. Program ten podkreślił prodemograficzną politykę państwa wspierającą rodziny z dziećmi.
Zmiany warunków emisji obligacji indeksowanych następują regularnie w odpowiedzi na aktualne warunki rynkowe oraz politykę fiskalną państwa. Wysokość marż oferowanych w poszczególnych seriach jest dostosowywana do poziomu stóp procentowych oraz konkurencyjności produktów bankowych. Ministerstwo Finansów balansuje między atrakcyjnością dla inwestorów a kosztami obsługi długu publicznego.
Pandemia COVID-19 oraz następujące po niej perturbacje gospodarcze przyniosły okres wzmożonej inflacji również w Polsce. Wzrost zainteresowania obligacjami indeksowanymi był naturalną konsekwencją poszukiwania przez oszczędzających instrumentów chroniących przed erozją wartości pieniądza. Emisje w latach 2021-2023 biły rekordy wartości zapisów.
Digitalizacja procesu zakupu oraz obsługi obligacji stanowi priorytet dla zwiększenia dostępności programu. Ministerstwo Finansów konsekwentnie rozwija platformę internetową dodając nowe funkcjonalności takie jak kalkulatory inwestycyjne czy automatyczne reinwestowanie wykupionych środków. Aplikacja mobilna jest planowana jako kolejny krok w ułatwieniu dostępu do obligacji.
Edukacja finansowa społeczeństwa pozostaje kluczowym wyzwaniem dla dalszej popularyzacji obligacji indeksowanych. Wiele osób nadal nie rozumie mechanizmu waloryzacji inflacyjnej ani nie dostrzega przewagi tego instrumentu nad tradycyjnymi kontami oszczędnościowymi. Kampanie informacyjne prowadzone przez Ministerstwo Finansów oraz ekspertów finansowych stopniowo podnoszą poziom świadomości.
Perspektywy rozwoju programu obligacji indeksowanych obejmują potencjalne wprowadzenie nowych serii dostosowanych do specyficznych potrzeb różnych grup społecznych. Rozważane są warianty dedykowane seniorom z wyższymi marżami czy obligacje oszczędnościowe dla młodych ludzi rozpoczynających karierę zawodową. Każda innowacja wymaga dokładnej analizy kosztów i korzyści dla budżetu państwa.
Integracja z europejskimi programami oszczędnościowymi może w przyszłości umożliwić nabywanie polskich obligacji przez obywateli innych państw Unii Europejskiej. Harmonizacja regulacji oraz standardów technicznych stopniowo przebiega w ramach jednolitego rynku finansowego. Rozwój ten zwiększyłby bazę potencjalnych inwestorów w polskie papiery skarbowe.
Technologia blockchain oraz tokeny cyfrowe mogą w przyszłości zrewolucjonizować sposób emisji i obrotu obligacjami skarbowymi. Ministerstwo Finansów monitoruje rozwój technologii distributed ledger oraz analizuje możliwości jej zastosowania do obligacji detalicznych. Cyfryzacja mogłaby jeszcze bardziej uprościć proces zakupu oraz zwiększyć płynność instrumentów.
Stabilność programu obligacji skarbowych indeksowanych inflacją jest kluczowa dla zaufania inwestorów oraz długoterminowego planowania finansowego obywateli. Konsekwentne przestrzeganie warunków emisji przez wszystkie zmieniające się rządy buduje wiarygodność instrumentu. Przyszłość programu zależy od utrzymania równowagi między atrakcyjnością dla oszczędzających a fiskalnymi możliwościami państwa.
Najczęściej zadawane pytania o obligacje skarbowe indeksowane inflacją
Czy mogę stracić zainwestowane pieniądze kupując obligacje indeksowane inflacją?
Obligacje skarbowe indeksowane inflacją posiadają pełną gwarancję Skarbu Państwa zarówno dla kapitału jak i odsetek. Ryzyko utraty zainwestowanych środków jest praktycznie zerowe. Ministerstwo Finansów zawsze wywiązuje się ze zobowiązań wobec posiadaczy obligacji. W historii polskiego rynku finansowego nie odnotowano przypadku niewypłacenia należności przez państwo.
Jedynym scenariuszem częściowej straty jest przedterminowy wykup przed upływem pierwszego roku oszczędzania. W takim przypadku inwestor traci ostatnio naliczone odsetki jako karę za wcześniejsze wycofanie środków. Po pierwszym roku wykup jest możliwy bez jakichkolwiek kar finansowych przy zachowaniu pełnej wartości kapitału wraz z naliczonymi odsetkami.
Ile wynosi minimalna kwota potrzebna do zakupu obligacji indeksowanych?
Minimalna kwota zakupu obligacji skarbowych indeksowanych inflacją wynosi 100 złotych. Jest to jedna z najniższych progów wejścia wśród instrumentów finansowych, co czyni obligacje dostępnymi dla praktycznie każdego oszczędzającego. Kolejne zakupy również mogą być realizowane w wielokrotnościach 100 złotych bez określonego górnego limitu.
Nie ma wymogu minimalnego salda na koncie czy miesięcznych wpłat po dokonaniu pierwszego zakupu. Inwestor może dokonywać dodatkowych transakcji w dowolnych momentach zgodnie z własnymi możliwościami finansowymi. Taka elastyczność pozwala na dostosowanie strategii oszczędzania do indywidualnych potrzeb i możliwości.
Kiedy otrzymam pierwsze odsetki po zakupie obligacji?
Termin pierwszej wypłaty odsetek zależy od serii zakupionych obligacji oraz momentu dokonania transakcji. Obligacje dwuletnie i czteroletnie oferują miesięczne wypłaty odsetek, które następują zazwyczaj w okolicach 15-20 dnia każdego miesiąca. Pierwsza wypłata obejmuje odsetki naliczone od dnia zakupu do końca pierwszego pełnego miesiąca.
Obligacje dziesięcioletnie stosują roczną kapitalizację odsetek, co oznacza że wypłata następuje po upływie pełnego roku od zakupu. Mechanizm ten maksymalizuje efekt procentu składanego, gdyż narosłe odsetki są automatycznie reinwestowane zwiększając bazę do naliczania kolejnych odsetek. Wszystkie wypłaty trafiają automatycznie na wskazany rachunek bankowy po potrąceniu 19% podatku.
Czy mogę kupić obligacje indeksowane dla dziecka?
Tak, możesz kupować obligacje skarbowe w imieniu dziecka posiadającego numer PESEL. Istnieją dwie możliwości takiego zakupu. Pierwsza opcja to standardowe obligacje indeksowane kupowane przez rodzica na swoje konto jako inwestycja przeznaczona dla dziecka w przyszłości. Druga możliwość to specjalne obligacje rodzinne ROS oferujące preferencyjne warunki dla rodziców.
Obligacje rodzinne wymagają podania numeru PESEL dziecka podczas zakupu i oferują wyższą marżę ponad inflację niż standardowe serie. Limit zakupu wynosi 200000 złotych na jedno dziecko. Rodzice mogą nabywać obligacje rodzinne dla każdego swojego dziecka, mnożąc tym samym możliwą do ulokowania kwotę. Jest to doskonały sposób na systematyczne gromadzenie kapitału z myślą o przyszłości dzieci.
Co się dzieje z obligacjami w przypadku deflacji?
Mechanizm oprocentowania obligacji indeksowanych działa asymetrycznie w przypadku deflacji, czyli spadku ogólnego poziomu cen. Wartość nominalna obligacji nie ulega obniżeniu poniżej kwoty pierwotnie zainwestowanej nawet jeśli oficjalny wskaźnik CPI jest ujemny. Inwestor zachowuje przynajmniej kapitał początkowy powiększony o naliczone marże ponad inflację.
System ten chroni obligatariuszy przed stratą w każdych warunkach ekonomicznych. W praktyce deflacja w Polsce jest zjawiskiem niezwykle rzadkim i krótkotrwałym. Historyczne dane pokazują, że długoterminowy trend inflacyjny pozostaje dodatni, co potwierdza sens mechanizmu waloryzacji jako ochrony przed utratą siły nabywczej pieniądza.
Czy obligacje indeksowane są lepsze niż lokata bankowa?
Obligacje skarbowe indeksowane inflacją oferują lepszą ochronę wartości oszczędności w porównaniu z lokatami bankowymi w okresach podwyższonej inflacji. Mechanizm waloryzacji zapewnia automatyczne dostosowanie wartości kapitału do wzrostu cen, podczas gdy lokata oferuje stałe oprocentowanie niezależne od inflacji. W scenariuszu inflacji 5% i oprocentowania lokaty 3% realna wartość oszczędności na lokacie maleje o około 2% rocznie.
Lokaty terminowe oferują pewne zalety takie jak często wyższe nominalne oprocentowanie w krótkim okresie czy promocje dla nowych klientów. Wcześniejsze zerwanie lokaty wiąże się zazwyczaj z utratą całości lub znacznej części odsetek, podczas gdy obligacje po roku można wykupić bez kar. Wybór zależy od horyzontu czasowego inwestycji oraz akceptacji ryzyka utraty realnej wartości oszczędności na lokacie.
Ile czasu zajmuje cały proces zakupu obligacji przez internet?
Proces zakupu obligacji skarbowych przez platformę obligacjeskarbowe.pl zajmuje zazwyczaj od 10 do 20 minut przy pierwszej transakcji obejmującej rejestrację konta. Kolejne zakupy są znacznie szybsze i można je przeprowadzić w ciągu 3-5 minut. Najdłuższym etapem podczas pierwszej rejestracji jest aktywacja konta przy użyciu profilu zaufanego ePUAP lub kwalifikowanego podpisu elektronicznego.
Po zalogowaniu wybór serii obligacji, określenie kwoty i wygenerowanie danych do przelewu trwa dosłownie minutę. Przelew bankowy można wykonać natychmiast jeśli bank obsługuje system płatności ekspresowych. Zaksięgowanie obligacji na koncie inwestora następuje zazwyczaj w ciągu jednego dnia roboczego od wpływu środków na rachunek Ministerstwa Finansów.
Czy mogę przenieść obligacje zakupione online do banku PKO BP?
Obligacje skarbowe detaliczne nie są przenoszone między różnymi kanałami dystrybucji. Papiery zakupione przez platformę internetową obligacjeskarbowe.pl pozostają zapisane na koncie elektronicznym inwestora. Podobnie obligacje nabyte w oddziale PKO BP są rejestrowane w systemie bankowym. Oba kanały są równoważne pod względem bezpieczeństwa i uprawnień inwestora.
Wszystkie operacje związane z daną transzą obligacji powinny być przeprowadzane przez ten sam kanał, który był używany do zakupu. Wykup, sprawdzanie stanu konta czy generowanie certyfikatów odbywa się przez platformę internetową dla zakupów online lub w oddziale banku dla zakupów stacjonarnych. W praktyce większość inwestorów wybiera jeden preferowany kanał i konsekwentnie z niego korzysta.
Podsumowanie – dlaczego warto rozważyć obligacje skarbowe indeksowane inflacją
Obligacje skarbowe indeksowane inflacją stanowią wyjątkowy instrument finansowy łączący bezpieczeństwo gwarantowane przez państwo z efektywną ochroną przed utratą siły nabywczej pieniądza. Mechanizm automatycznej waloryzacji kapitału zgodnie ze wskaźnikiem CPI eliminuje główne ryzyko tradycyjnych form oszczędzania. Dostępność dla każdego inwestora przy minimalnym progu wejścia 100 złotych czyni ten instrument uniwersalnym narzędziem budowania stabilności finansowej.
Różnorodność dostępnych serii obligacji pozwala na dostosowanie strategii inwestycyjnej do indywidualnych potrzeb i horyzontu czasowego. Obligacje dwuletnie sprawdzają się jako płynne oszczędności średnioterminowe. Serie czteroletnie oferują optymalne połączenie rentowności i dostępności kapitału. Warianty dziesięcioletnie maksymalizują zyski dla długoterminowego oszczędzania emerytalnego.
Proces zakupu został maksymalnie uproszczony poprzez platformę internetową obligacjeskarbowe.pl dostępną całodobowo. Alternatywne kanały dystrybucji przez oddziały PKO Banku Polskiego oraz Pocztę Polską zapewniają dostęp również dla osób preferujących tradycyjną formę obsługi. Weryfikacja tożsamości przez profil zaufany lub dokumenty gwarantuje bezpieczeństwo transakcji.
Porównanie z kontami oszczędnościowymi i lokatami bankowymi jednoznacznie wskazuje na przewagę obligacji indeksowanych w okresach podwyższonej inflacji. Waloryzacja kapitału automatycznie neutralizuje erozję wartości pieniądza, podczas gdy stałe oprocentowanie produktów bankowych nie nadąża za wzrostem cen. Podatek Belki w wysokości 19% jest identyczny dla wszystkich form lokowania oszczędności.
Gwarancja Skarbu Państwa eliminuje ryzyko niewypłacalności emitenta, które charakteryzuje obligacje korporacyjne czy depozyty bankowe powyżej limitu gwarancji. Historia polskiego rynku finansowego nie odnotowała przypadku niewypłacenia należności przez Ministerstwo Finansów. Stabilność polityczna i ekonomiczna Polski wspiera wiarygodność papierów skarbowych.
Obligacje rodzinne oferują dodatkowe korzyści dla osób z dziećmi poprzez preferencyjne oprocentowanie przewyższające standardowe serie. Program ten stanowi doskonałe narzędzie systematycznego gromadzenia kapitału na edukację czy przyszłość potomstwa. Limit 200000 złotych na dziecko pozwala na ulokowanie znacznych środków na korzystnych warunkach.
Edukacja finansowa oraz zrozumienie mechanizmu waloryzacji inflacyjnej są kluczowe dla świadomego korzystania z obligacji indeksowanych. Kalkulatory dostępne na platformie obligacjeskarbowe.pl pomagają w symulowaniu przyszłych zysków przy różnych scenariuszach inflacyjnych. Systematyczne monitorowanie wyników inwestycji pozwala na optymalizację strategii oszczędzania.
Integracja obligacji indeksowanych z szerszym planem finansowym maksymalizuje korzyści z tego instrumentu. Bezpieczny fundament portfela w postaci obligacji może być uzupełniany bardziej agresywnymi inwestycjami dla osób akceptujących wyższe ryzyko. Proporcje zależą od wieku, celów finansowych oraz tolerancji ryzyka inwestora.
Przyszłość programu obligacji skarbowych indeksowanych zależy od konsekwentnej polityki Ministerstwa Finansów wspierającej dostępność i atrakcyjność tego instrumentu. Rozwój technologiczny oraz digitalizacja procesów stopniowo ułatwiają dostęp do obligacji dla coraz szerszego grona oszczędzających. Stabilność warunków emisji buduje zaufanie niezbędne dla długoterminowego planowania finansowego obywateli.
Każda osoba poszukująca bezpiecznego sposobu ochrony oszczędności przed inflacją powinna rozważyć włączenie obligacji skarbowych indeksowanych do swojego portfela inwestycyjnego. Połączenie gwarancji państwa, waloryzacji kapitału oraz konkurencyjnego oprocentowania tworzy propozycję wartości trudną do znalezienia w alternatywnych instrumentach finansowych dostępnych na polskim rynku.
Źródła i dodatkowe informacje
Artykuł został opracowany na podstawie oficjalnych materiałów oraz wiarygodnych źródeł dotyczących obligacji skarbowych indeksowanych inflacją. Poniżej znajdują się referencje do głównych źródeł informacji wykorzystanych przy przygotowaniu tego opracowania.
Źródła wykorzystane w artykule:
- [1] Ministerstwo Finansów – Oficjalny portal obligacji skarbowych: https://www.obligacjeskarbowe.pl
- [2] Główny Urząd Statystyczny – Wskaźniki inflacji CPI: https://stat.gov.pl
- [3] Narodowy Bank Polski – Raporty o inflacji i polityce monetarnej: https://www.nbp.pl
Wszystkie dane dotyczące warunków emisji obligacji, mechanizmów oprocentowania oraz procedur zakupu pochodzą bezpośrednio z oficjalnych publikacji Ministerstwa Finansów. Informacje o wskaźnikach inflacji CPI są publikowane przez Główny Urząd Statystyczny zgodnie z międzynarodowymi standardami metodologicznymi. Narodowy Bank Polski dostarcza kontekstu makroekonomicznego oraz prognoz inflacyjnych wykorzystanych w przykładach obliczeniowych.
Dla osób zainteresowanych pogłębieniem wiedzy o obligacjach skarbowych indeksowanych inflacją zalecana jest regularna lektura oficjalnych komunikatów Ministerstwa Finansów publikowanych na portalu obligacjeskarbowe.pl. Platforma zawiera aktualne warunki emisji, kalkulatory inwestycyjne oraz szczegółowe przewodniki dla inwestorów. Wszelkie pytania można kierować bezpośrednio do infolinii Ministerstwa Finansów dedykowanej obsłudze klientów detalicznych.
